 by
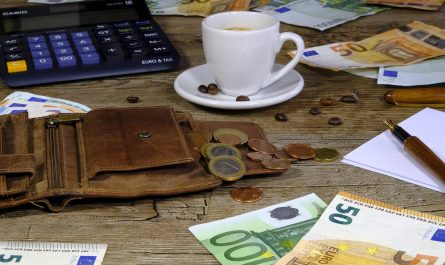
Cara menyusun envelope budget paling dasar: bagi uang bulanan ke beberapa “amplop” fisik sesuai pos pengeluaran, belanja hanya boleh dari amplop yang bersangkutan, dan ketika amplop kosong — berhenti. Metode ini efektif justru karena kasat mata: melihat amplop menipis terasa lebih nyata daripada melihat saldo di aplikasi.
Di bawah ini panduan lengkap untuk keluarga, termasuk contoh pembagian untuk gaji Rp6.000.000 dan versi digital untuk yang tak suka uang tunai.
Langkah 1: Hitung Gaji Bersih dan Pos Wajib yang Tidak Fleksibel
Tulis penghasilan bersih bulanan, lalu kurangi pos yang jumlahnya terkunci: cicilan, iuran BPJS, listrik prabayar tetap, dan sebagainya. Sisanya-lah yang akan dibagi ke amplop. Contoh: gaji bersih Rp6.000.000, cicilan Rp1.000.000, iuran dan utilitas tetap Rp700.000 — tersedia Rp4.300.000 untuk dibagi.
Langkah 2: Tentukan Nama dan Jumlah Amplop
Untuk keluarga dengan dua anak, susunan praktisnya enam sampai delapan amplop. Terlalu banyak amplop justru membuat pengelolaan lelah:
- Makan & dapur — belanja mingguan dan kebutuhan memasak.
- Transportasi & bensin — termasuk servis kendaraan.
- Anak-anak — jajan, seragam, keperluan sekolah rutin.
- Hiburan keluarga — jalan-jalan akhir pekan, langganan.
- Tabungan & dana darurat — diperlakukan seperti tagihan, bukan sisa.
- Cadangan tak terduga — amplop kecil untuk biaya yang lolos rencana.
Langkah 3: Bagi Nominal ke Tiap Amplop (Contoh Gaji Rp6.000.000)
Dari Rp4.300.000 yang tersedia, salah satu pembagian realistis:
- Makan & dapur: Rp1.800.000 (sekitar Rp450.000 per minggu).
- Transportasi: Rp700.000.
- Anak-anak: Rp600.000.
- Hiburan keluarga: Rp400.000.
- Tabungan & dana darurat: Rp600.000 (10 persen dari gaji).
- Cadangan tak terduga: Rp200.000.
Totalnya pas Rp4.300.000. Angka persisnya tentu berbeda untuk setiap keluarga — yang penting jumlah amplop tidak melebihi uang yang tersedia, dan pos tabungan dibayarkan di awal bulan, bukan di akhir.
Langkah 4: Jalankan Aturan Mainnya
- Bagi uang ke amplop pada hari gajian, sebelum belanja apa pun.
- Belanja hanya dengan uang dari amplop yang sesuai. Uang dapur tidak boleh dipakai buat hiburan.
- Amplop kosong = belanja berhenti. Sisa kebutuhan harus menunggu minggu berikutnya atau diambil dari amplop cadangan.
- Uang sisa di akhir bulan tidak dibelanjakan begitu saja — pindahkan ke tabungan atau dana tujuan tertentu sebagai hadiah disiplin.
- Tutup bulan dengan mencatat: amplop mana yang bocor dan kenapa. Catatan ini yang membuat bulan berikutnya lebih akurat.
Versi Digital: Envelope Budget tanpa Uang Tunai
Tidak semua keluarga nyaman menyimpan uang tunai. Alternatifnya dengan rekening yang bisa dibuat sub-rekening atau kantong virtual:
- Buat kantong terpisah per pos di aplikasi bank atau e-wallet, diberi nama sesuai amplop.
- Transfer alokasi ke tiap kantong di hari gajian, sama seperti menyusun amplop fisik.
- Belanja pakai kartu/QRIS dari kantong yang sesuai; saldo kantong jadi batas belanja.
- Untuk pos dapur yang paling rawan bocor, banyak keluarga memakai kombinasi: tunai di dompet untuk pasar, kantong digital untuk belanja supermarket.
Prinsipnya tetap sama — batas yang terlihat dan tidak bisa “pinjam diam-diam” antar pos tanpa dicatat.
Studi Kasus Mini: Keluarga yang Amplopnya Sering Bocor
Sebagai gambaran, ambil pola keluarga dengan pos dapur Rp450.000 per minggu yang rutin kehabisan di hari Kamis. Diagnosisnya biasanya bukan angka yang kurang, melainkan ritmenya salah: belanja besar sekali di awal minggu memicu belanja tambahan kecil hampir tiap hari. Solusi yang umum berhasil: pecah amplop dapur menjadi dua penarikan — Senin dan Kamis masing-masing Rp225.000 — sehingga sisa uang yang terlihat selalu wajar dan godaan “masih banyak kok” hilang.
Kebalikannya, amplop transportasi yang tiap bulan sisa Rp150.000–Rp200.000 adalah sinyal angkanya kebesaran. Dipangkas Rp100.000 dan dipindahkan ke amplop tabungan akan membuat anggaran terasa lebih jujur tanpa mengubah pola belanja sebenarnya.
Mengintegrasikan Envelope Budget dengan Rencana Tujuan
Amplop bukan hanya alat pengendali pengeluaran, tetapi juga kendaraan menabung bertujuan. Praktiknya: selain amplop rutin, buat satu amplop “tujuan” bernama spesifik — misalnya “liburan Lebaran” atau “seragam baru tahun ajaran” — dengan nominal tetap kecil per bulan. Menabung Rp250.000 per bulan terasa jauh lebih ringan daripada menarik Rp3.000.000 sekaligus saat kebutuhan datang, dan justru cara terakhir inilah yang biasanya menggerus dana darurat keluarga.
Kesalahan Umum Pemula Envelope Budget
- Membuat terlalu banyak amplop sehingga melelahkan — mulai 5–6 amplop dulu.
- Meminjam antar amplop tanpa mencatat, hingga di akhir bulan tidak ada yang tahu pos mana yang bocor.
- Menyisihkan tabungan dari sisa — amplop tabungan justru yang pertama harus diisi.
- Menyerah di bulan pertama karena angka awal meleset. Angka bulan pertama adalah data belajar, bukan kegagalan.
Envelope budget berhasil bukan karena amplopnya, tetapi karena batas yang terlihat setiap hari. Mulailah dari gajian berikutnya: lima sampai enam amplop, tabungan diisi paling awal, dan catatan bocor di akhir bulan. Dalam dua sampai tiga bulan, keluarga biasanya sudah tahu persis pos mana yang butuh penyesuaian — dan anggaran bulanan berhenti terasa seperti tebakan.
Disclaimer: Artikel ini bersifat edukasi dan informasi umum, bukan saran investasi/keuangan/asuransi. Keputusan finansial adalah tanggung jawab masing-masing pembaca. Lakukan riset mandiri atau konsultasikan dengan tenaga profesional berizin sebelum mengambil keputusan.
Ditulis oleh Bambang Setiawan — Perencana keuangan keluarga yang mendokumentasikan perencanaan asuransi dan anggaran rumah tangga milik sendiri.